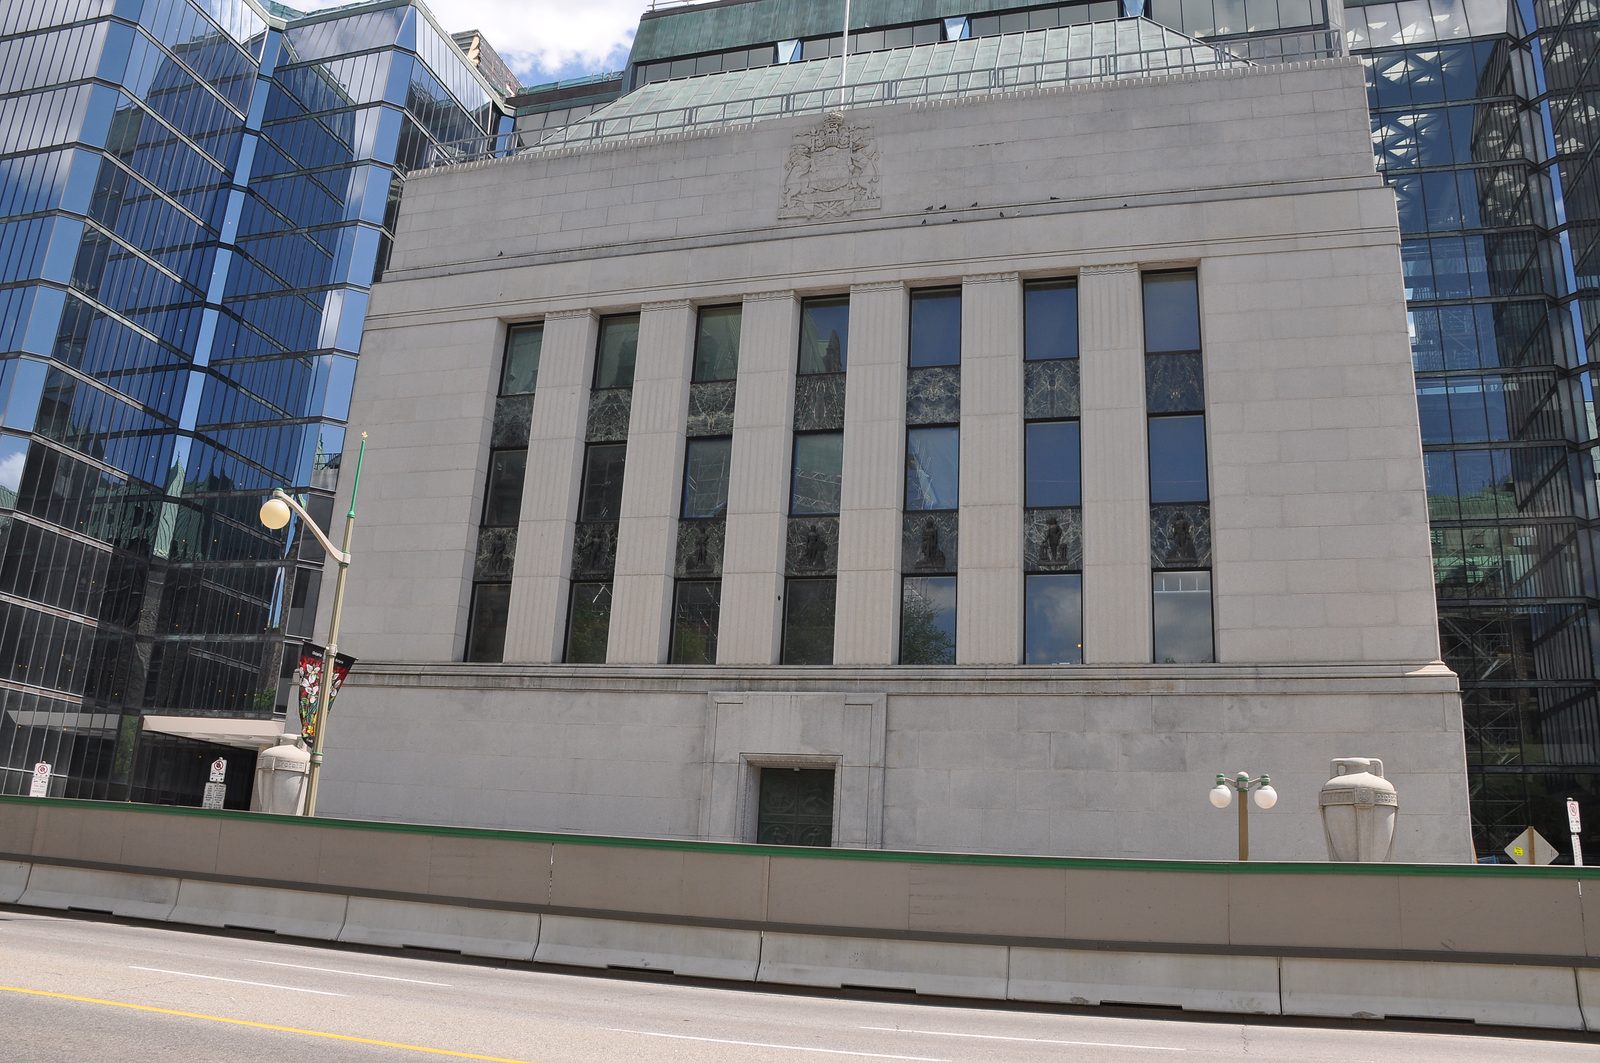
بانک مرکزی کانادا در ۲۸ اکتبر، پس از هفت بار توقف پیاپی، نرخ سیاستی خود را یکربع درصد بالا برد و به ۲٫۵ درصد رساند؛ نخستین افزایش از جولای ۲۰۲۳. دلیل بانک روشن بود: قیمتهای انرژی، در پی درگیری خاورمیانه، تورم را از آوریل تاکنون نزدیک ۳ درصد نگه داشته و بانک انتظار دارد تورم تا پایان سال به حدود ۳٫۵ درصد برسد. تورم سپتامبر ۳٫۱ درصد بود، هرچند بدون بنزین ۲٫۲ درصد میشد. بانک میگوید میخواهد جلوی سرایت هزینههای انرژی به قیمت همه کالاها و خدمات را بگیرد و در عین حال هشدار داده که ممکن است باز هم نرخ را بالا ببرد، اما «با احتیاط پیش خواهد رفت».
اثر این تصمیم، بیدرنگ به جیب مردم میرسد. بانکهای بزرگ، نرخ پایه خود را از ۴٫۴۵ درصد به ۴٫۷۰ درصد رساندند و وامهای با نرخ متغیر که به نرخ پایه گره خوردهاند، در چند روز گران شدند. برای یک وام متغیر ۵۰۰ هزار دالری با بازپرداخت قابلتعدیل، این ربعدرصد بهطور تقریبی ۷۰ دالر در ماه، یعنی حدود ۸۴۰ دالر در سال، به قسط میافزاید. برای خط اعتباری مسکن نیز، هر صد هزار دالر بدهی، حدود ۲۱ دالر در ماه هزینه بهره بیشتر دارد.
اما همه وامگیرندگان یکسان اثر نمیبینند. اگر وام متغیر شما پرداخت ثابت دارد، قسط ماهانهتان تکان نمیخورد، ولی سهم بیشتری از آن به بهره میرود و سهم کمتری به اصل بدهی؛ در نتیجه بازپرداخت وام طولانیتر میشود و باید مراقب «نرخ ماشه» بود، یعنی نقطهای که پرداخت دیگر بهره را پوشش نمیدهد. اگر وام با نرخ ثابت دارید، تا پایان دوره قراردادتان هیچ تغییری نمیبینید؛ اثر، هنگام تمدید میآید، جایی که نرخهای ثابت تازه از بازده اوراق قرضه دولتی پیروی میکنند، نه از تصمیم بانک مرکزی. پایینترین نرخ ثابت پنجساله اکنون حدود ۴٫۳۴ درصد است و اگر افزایشهای بیشتری در راه باشد، این نرخها نیز بالاتر میروند.
برای خریداران خانه نیز پیام روشن است: هر یک درصد افزایش نرخ، قدرت خرید را با همان قسط ماهانه، حدود ۱۰ درصد کم میکند. بانک مرکزی خود انتظار دارد بازار مسکن «نسبتاً ضعیف» بماند؛ خبری که برای خریداران در تورنتوی بزرگ، شاید بهمعنای انتخاب بیشتر و رقابت کمتر باشد. تصمیم بعدی بانک ۹ دسامبر گرفته میشود و گزارش کامل بعدی سیاست پولی در ۲۷ ژانویه ۲۰۲۷ میآید. ارقام این گزارش تقریبیاند و هر خانواده باید جزئیات وام خود را با وامدهندهاش بررسی کند.

نظرات (0)